Mostrando postagens com marcador investimentos. Mostrar todas as postagens

sábado, 15 de agosto de 2026

Longevidade exige nova cultura de investimentos

Especialistas apontam que começar cedo amplia as chances de manter estabilidade financeira após o fim da vida profissional / Dragos Condrea/Magnific/Divulgação/JC

A ideia de que a aposentadoria está distante pode ser confortável, mas também perigosa: para 41% dos brasileiros, o futuro financeiro ainda é tratado como um problema a ser resolvido mais adiante, quando a velhice chegar. O comportamento, no entanto, contrasta com uma transformação demográfica que já está em curso: as pessoas estão vivendo mais e precisam se preparar para financiar um período de vida mais longo.
 
Conforme dados do Instituto Brasileiro de Geografia e Estatística (IBGE) a expectativa de vida da população brasileira chegou aos 76,6 anos em 2024, número maior para mulheres (79,9 anos), que vivem mais que os homens (73,3 anos). Com o tempo de vida aumentando gradativamente vem a necessidade de se ter, além de saúde e qualidade de vida, longevidade financeira. E essa preocupação tende a aumentar entre a população 50+, especialmente para os que chegam nessa idade sem ter planejado uma aposentadoria acompanhada de tranquilidade monetária.
 
Além dos mais de 40% de brasileiros que não se programam financeiramente, a pesquisa Planejamento financeiro do brasileiro: da consciência à prática, realizada pela Associação Brasileira de Planejamento Financeiro (Planejar) em 2025 com 2 mil entrevistados de todas as regiões do País, mostra ainda que 32% se avaliam como razoavelmente organizados e apenas 27% afirmam ser muito ou extremamente planejados. Já 64% dizem planejar os gastos com frequência e 59% afirmam conhecer sua renda mensal. 
 
É o caso do administrador de empresas Paulo Schons, do município de Não-Me-Toque no Norte do Rio Grande do Sul, que, aos 40 anos, começou a se organizar para poder se aposentar sem ter que depender apenas do INSS. “Apliquei recursos em previdência privada, investi em renda fixa e imóveis para ter mais tranquilidade na hora de parar”, afirma.
 
Para o embaixador da Planejar no Rio Grande do Sul, Roberto Cazzetta, por uma série de questões históricas, sociais e culturais, o planejamento de longo prazo é um desafio no Brasil. A mentalidade de que "o governo cuida de nós", somada à dificuldade de poupar e investir, levou a geração que está aposentada atualmente a depender majoritariamente da previdência social, o que é insuficiente para fazer frente ao aumento na expectativa de sobrevida e inflação contínua.
 
Embora existam outras formas de investir para o objetivo de ter uma renda futura, o fato de apenas 15% das pessoas possuírem um plano de previdência privada comprova a dificuldade de planejar a aposentadoria. "Estimo que, a maioria desses 15%, não investe o suficiente para gerar uma renda que vai fazer frente às despesas no futuro. Daí a importância de planejar adequadamente", aponta.
 

O que diz a Pesquisa o planejamento financeiro do Brasileiro: da consciência à prática


Como os brasileiros planejam as finanças
  • 27% extremamente planejadas
  • 32% razoavelmente planejadas
  • 41% pouco ou nada planejadas
Frequência de planejamento de gastos dos brasileiros
  • 64% se planejam com frequência
  • 26% se planejam às vezes
  • 11% não planejam os gastos
Sabem quanto é a renda mensal
  • 59% sabem
  • 28% não têm certeza
  • 6% não sabem
Sabem quanto gastam por mês
  • 41% sabem
  • 52% não têm certeza
  • 7% não sabem
Entre as pessoas que se consideram planejadas
  • 74% sabem
  • 19% não têm certeza
  • 3% não sabem
Controle de gasto mensal
  • 41% sabem exatamente quanto gasta
  • 52% têm ideia
  • 7% não sabem quanto gasta por mês
Entre as pessoas que se consideram planejadas
  • 62% sabem exatamente quanto gasta
  • 37% sabem exatamente quanto gasta
  • 1% sabe exatamente quanto gasta
Maioria da população das classes ABC não consegue obter renda que supere suas despesas
  • 39% gastaram mais que a renda
  • 35% gastaram aproximadamente o que ganhamos
  • 23% gastaram menos do que a renda.
Entre as pessoas que se consideram planejadas
  • 22% gastaram mais que a renda
  • 34% gastaram aproximadamente o mesmo
  • 42% gastaram menos do que a renda
Se possui reserva financeira
  • 59% possuem
  • 43% não possuem
Entre as pessoas que se consideram planejadas
  • 79% possuem
  • 21% não possuem
Aposentadoria
  • 89% dos entrevistados não são aposentados
  • 11% são aposentados
Entre os não aposentados: Principais fontes de renda para o futuro
  • INSS 64%
  • Reserva própria 31%
  • Previdência privada 22%
Entre os aposentados: Principais fontes de renda
  • INSS 82%
  • Previdência privada 17%
  • Continuar trabalhando 14%
FONTE: Associação Brasileira de Planejamento Financeiro (Planejar)
 

Planejamento financeiro iniciado aos 40 anos garantiu aposentadoria tranquila


Quando decidiu começar a guardar parte da renda para o futuro, há mais de 20 anos, o administrador de empresas, Paulo Schons, não sabia exatamente como seria sua aposentadoria, mas tinha uma certeza: não queria depender exclusivamente do INSS quando chegasse o momento de deixar o mercado de trabalho.
 
Hoje, aos 61 anos, colhe os resultados de um planejamento iniciado por volta dos 40 e que lhe permitiu encerrar a carreira com segurança e autonomia financeira. Morador de Não-Me-Toque, no Norte do Rio Grande do Sul, Schons parou de trabalhar em 2025, após atuar durante mais de três décadas no Sicredi da sua região.
Além da previdência complementar, Schons diversificou o patrimônio | Paulo Schons/Arquivo Pessoal/JC
Além da previdência complementar, Schons diversificou o patrimônio     Paulo Schons/Arquivo Pessoal/JC
Embora sua trajetória profissional fosse voltada para a área de crédito, o contato diário com o mercado financeiro despertou a preocupação em construir uma reserva para o futuro. "Quando a gente pensa em parar de trabalhar, sabe que a renda da ativa vai acabar. É preciso criar outras fontes de renda além da aposentadoria pública", afirma.
 
O planejamento começou ainda quando os filhos eram pequenos, pois a prioridade da família sempre foi garantir recursos para a educação das crianças, mas, paralelamente, o casal Schons passou a reservar mensalmente parte do orçamento para investimentos voltados à aposentadoria. Em vez de buscar aplicações de maior risco, ele optou por um perfil conservador, concentrando investimentos em renda fixa.
 
Também aderiu ao plano de previdência privada oferecido pelo empregador, no qual a empresa contribuía com um valor equivalente ao aportado pelo colaborador. Além da previdência complementar, diversificou o patrimônio, investindo em imóveis que hoje geram renda adicional complementar ao orçamento da aposentadoria. "Não fiz apenas um investimento, procurei diversificar, pois o imóvel tem pouca liquidez, mas oferece segurança e ajuda na geração de renda", explica.
 
Ao se aposentar pelo INSS, em 2019, optou por permanecer na ativa durante mais cinco anos e a combinação entre salário e benefício previdenciário permitiu aumentar os aportes financeiros e fortalecer ainda mais o patrimônio antes do desligamento definitivo. Segundo ele, permanecer trabalhando depois da concessão da aposentadoria foi uma decisão estratégica. "Esse período ajudou bastante porque foi possível investir uma parcela maior da renda e aumentar a reserva para o futuro".
 
Mesmo com formação em Administração de Empresas e MBA em Gestão Financeira, Schons afirma que a principal aprendizagem ocorreu na prática, durante a carreira no sistema financeiro. Próximo da aposentadoria, também participou de um programa interno de preparação oferecido pelo Sicredi, que incluía orientações sobre investimentos, planejamento financeiro e adaptação à nova fase da vida.
 
Fonte! Chasque (post) publicado no Sítio oficial do Jornal do Comércio do Rio Grande do Sul, por Ana Esteves, no dia 02 de agosto de 2026 no Caderno Empresas e Negócios: https://www.jornaldocomercio.com/cadernos/empresas-e-negocios/2026/08/1258239-longevidade-exige-nova-cultura-de-investimentos.html

segunda-feira, 10 de novembro de 2025

Como garantir renda vitalícia na aposentadoria: 4 estratégias que funcionam

Estratégias para gerar uma renda estável e duradoura após a aposentadoria

Distribuir as economias em três partes – para agora, para em breve e para o futuro – se mostra uma estratégia eficaz para assegurar uma confortável renda na aposentadoria. (Imagem: pic for you em Adobe Stock)

A transição para depender da renda na aposentadoria marca uma mudança crucial na sua vida financeira. Nesta nova fase você para de gastar tanto com ternos novos e longos trajetos até o trabalho. No entanto, esse é o momento em que você passa de receber um salário fixo para depender dos seus investimentos como fonte de renda. Embora essa troca pareça simples em teoria, colocá-la em prática pode ser bem mais desafiador ao elaborar um plano de aposentadoria.

“Se isso não for feito com cuidado, os aposentados podem consumir suas economias rapidamente, especialmente se viverem mais do que o esperado, o que pode levá-los a ficar sem dinheiro antes de ficarem sem vida”, diz Anthony Saccaro, presidente da Providence Financial & Insurance Services.

Então, como criar uma espécie de “salário” na aposentadoria que dure tanto quanto você?

Renda na aposentadoria com a abordagem do balde

Uma das estratégias mais recomendadas por especialistas é a “bucket strategy” ou “abordagem dos baldes“. A ideia consiste em distribuir suas economias em três baldes: um para agora, um para em breve e outro para o futuro.

“O balde do agora guarda o dinheiro que você precisa para pagar suas contas mensais e cobrir grandes despesas que planeja fazer nos próximos dois anos, como comprar um carro novo ou reformar a cozinha”, explica James Comblo, presidente e CEO da FSC Wealth Advisors LLC. “Esse dinheiro deve ficar guardado em um local seguro, como um banco, confiável e líquido.”

Segundo Chris Boyd, vice-presidente sênior e consultor financeiro da Wealth Enhancement Group, esse balde deve ter fundos líquidos suficientes para cobrir três anos de despesas, levando em conta outras fontes de renda, como a Previdência Social ou pagamentos de anuidades.

Por exemplo, se você gasta US$ 100 mil por ano e recebe US$ 50 mil da Previdência Social, deve ter três vezes US$ 50 mil — ou US$ 150 mil — no seu “balde do agora”.

“Isso deve ser suficiente para suportar a maioria das tempestades financeiras antes de precisar recorrer a outros ativos, que são mais propensos a oscilações de preço”, afirma Boyd.

O “balde do em breve” serve para o dinheiro que você vai precisar nos próximos dois a dez anos. Esse balde deve ser investido de forma conservadora, com o objetivo de render mais que uma aplicação bancária, mas minimizando a exposição a ativos voláteis. Pense principalmente em títulos de renda fixa, com pouca ou nenhuma exposição a ações.

Por fim, o “balde do futuro” é voltado para investimentos de longo prazo. Como a aposentadoria pode durar mais de 30 anos, o investidor precisa incluir componentes de crescimento nas suas economias.

“Com esses fundos, esperamos flutuações no valor, mas dentro do nosso limite de tolerância ao risco”, diz Boyd. “Desse balde, esperamos mais valorização de capital do que dos outros.”

Com o tempo, você vai reabastecer o balde do agora com o do em breve e o do em breve com o do futuro. Manter os três em equilíbrio ajuda a garantir que suas necessidades de renda sejam atendidas hoje, amanhã e nas próximas décadas.

Ações e títulos que pagam dividendos

Para uma renda confiável na aposentadoria, conte com investimentos que geram receita, como ações e títulos que pagam dividendos.

“Juros e dividendos são recursos renováveis que podem oferecer uma renda estável sem o risco de esgotar o principal”, explica Saccaro.

Viver de dividendos e juros evita que você precise vender ações para gerar renda, “o que reduz significativamente o risco de ficar sem dinheiro”. Isso pode ser feito por meio da compra de ações e títulos individuais ou por meio de fundos de renda para aposentadoria.

A segunda opção tem a vantagem da diversificação: uma empresa pode reduzir ou cortar seus dividendos a qualquer momento, mas, ao investir em um fundo com várias ações que pagam dividendos, você reduz o risco de que o corte de uma única empresa afete sua renda.

Se optar por ações individuais, Boyd alerta contra a busca por altos rendimentos. As empresas que pagam os maiores dividendos — ou os títulos com juros mais altos — costumam ser as mais arriscadas em relação ao pagamento. É melhor buscar rendimentos moderados e consistentes.

Fontes de renda diversificadas e impostos

O impacto dos impostos na aposentadoria — tanto federais quanto estaduais e locais — muitas vezes não recebe a devida atenção, diz Comblo.

“Acreditamos que as alíquotas de impostos podem dobrar nos próximos dez anos”, alerta.

Por isso, é fundamental adotar estratégias para administrar os impostos sobre sua renda na aposentadoria. A melhor forma de fazer isso vem das opções. Nem todas as fontes de renda são tributadas da mesma maneira.

Quanto mais diversificadas forem suas fontes de renda, mais flexibilidade você terá para administrar sua carga tributária ao longo da aposentadoria.

Trabalho de meio período

Pode não ser a resposta que você esperava, mas às vezes a melhor maneira de gerar uma renda confiável na aposentadoria é trabalhando. Quase 20% dos americanos com 65 anos ou mais estavam empregados em 2023, segundo o Pew Research Center — quase o dobro do que há 35 anos.

Um trabalho de meio período ou um bico pode fornecer a renda extra que você procura. Além disso, pode evitar que você retire dinheiro demais do seu portfólio de investimentos logo no início da aposentadoria — algo conhecido como “risco de sequência de retornos”, que pode dificultar a recuperação financeira e aumentar o risco de ficar sem recursos no futuro.

Como bônus, um trabalho de meio período pode oferecer plano de saúde, o que é especialmente útil para aposentados.

Esta história foi originalmente apresentada em Fortune.com e foi traduzido com o auxílio de ferramentas de inteligência artificial e revisado por nossa equipe editorial. Saiba mais em nossa Política de IA.

Fonte! Chasque (post) de Coryanne Hicks, Fortune, publicado no sítio E|Investidor, no dia 09 de novembro de 2025: https://einvestidor.estadao.com.br/educacao-financeira/como-garantir-renda-na-aposentadoria/ 


terça-feira, 21 de outubro de 2025

Finanças! Livros recomendados!

Capa do livro "A arte de gastar dinheiro" 

/Editora Harper Business/ Divulgação/ JC

Orçamento 
 
Com a data de publicação marcada para a próxima quarta-feira (22), o livro escrito por Morgan Housel, autor do best-seller “A psicologia financeira”, apresenta lições para aproveitar o poder do dinheiro e viver uma vida mais feliz. Este livro, não é sobre enriquecer, o autor investiga as complexidades que envolvem o dinheiro, ensinando o leitor a tirar o máximo de proveito do que já possui, e almejar o que realmente vale a pena.
 
Morgan é sócio do The Collaborative Fund e ex-colunista da The Motley Fool Stock Advisor e do The Wall Street Journal. Em “A arte de gastar dinheiro”, ele volta sua atenção para a maneira de como gastar aquilo que se recebe. Dessa forma, o autor expõe os gatilhos que fazem gastar o dinheiro, além de ferramentas psicológicas para obter melhor relação com os gastos e como utilizar todo o potencial do dinheiro, para aproveitar a vida com satisfação e significado.
 
Munido de novas percepções sobre dinheiro e riqueza, o leitor aprende a evitar armadilhas comuns dos gastos, a investir com mais inteligência, e alguns aspectos cruciais que muitas vezes não são abordados nos livros de finanças tradicionais. O livro ainda mostra que é comum confundir as expectativas sociais com o que realmente importa e esquecer que o retorno sobre investimento mais valioso é a paz de espírito.
 
A arte de gastar dinheiro: Escolhas simples para uma vida equilibrada;  Morgan Housel; Editora Harper Business; 288 páginas; R$49,90; Disponível em versão física e digital
 
Investimentos 
 

Capa do livro "Armadilhas de investimento"

/Editora Alta Books/ DIvulgação/ JC
De modo claro e didático, este livro analisa algumas das principais armadilhas em estratégias de investimentos, todas com potencial de causar enormes prejuízos. Os autores exemplificam essas armadilhas por meio dos enredos.
 
Segundo os autores, investir não é adivinhar o futuro, é administrar os riscos, o investidor precisa ser mais crítico do que crédulo. Durante a escrita, cada capítulo apresenta e expõe as cinco armadilhas: riscos sem retorno esperado, desconsiderar riscos ocultos, conflitos de interesse, falta de disciplina de investimento, falta de controles e risco operacional
 
Um dos intuitos do livro é fazer o leitor compreender que, no mercado financeiro, quem paga nem sempre manda. Quando o produto manda e o cliente obedece, há algo muito errado.
 
Armadilhas de Investimento: o que Você Não Deve Fazer ou Deixar que Façam com Seus Investimentos Financeiros; Paulo Tenani; Roberto Cintra; Ernesto Leme; Caio Weil Villares; Editora Alta Books; 160 páginas; R$ 52,90; Disponível em versão física e digital.
 
Crescimento Pessoal 
 

Capa do livro "Riqueza diária"
/Luzz_Buzz Editora/ DIvulgação/ JC
Escrito por Ítala dos Anjos, diretamente da periferia alagoana, ela compartilha com o leitor, aprendizados profundos que reuniu após mais de uma década trilhando, na prática, a jornada da periferia aos milhões.
 
Ela já foi superendividada, tornando-se livre financeiramente quando ainda era servidora pública. Depois de uma crise profissional e existencial, Ítala decidiu ensinar o caminho financeiro que ela mesma havia percorrido, fundando a Multiplique Educação Financeira, tornando-se milionária neurocientista e economista comportamental. Nos primeiros quatro anos da empresa, já havia ajudado pelo menos 6000 mulheres através de sua metodologia G2M - Gerar, Gerir e Multiplicar.
 
O livro é um guia transformador, escrito por uma das maiores referências em riqueza e poder pessoal feminino. Ítala também é especialista em finanças, investimentos e enriquecimento para mulheres, atualmente, conta com mais de 12 mil alunas em 38 países. Em meio às páginas, ela convida o leitor à transformar sua relação com a riqueza.
 
Uma mensagem por dia, um minuto por dia. Para a escritora, não é necessário mais do que isso para começar a construir uma liberdade financeira com autonomia, consistência e integridade. Ela acredita que quanto mais mulher rica no mundo, melhor
 
Riqueza diária: 365 dias para enriquecer;  Ítala dos Anjos; Luzz_Buzz Editora; 400 páginas; R$79,90; Disponível em versão física e digital.
 
Fonte! Chasque (post) publicado no sítio oficial do Jornal do Comércio de Porto Alegre (RS), eme 20 de outubro de 2025, no caderno Empresas & Negócios: https://www.jornaldocomercio.com/cadernos/empresas-e-negocios/2025/10/1221357-orcamento.html

sábado, 22 de junho de 2024

Como viver de renda com R$ 1 milhão para sempre?

Vamos te mostrar se ser milionário te garante uma renda confortável para o resto da vida
 
Estratégias de investimento

Como viver de renda com R$ 1 milhão para sempre? Será que é possível investir esse valor e viver apenas de juros, até o fim da vida, sem se preocupar com gerar uma renda nova todo mês? Ou seja, alcançar aquele sonho que é de muitos: trabalhar apenas se quiser, por prazer, e não pela pressão de pagar os boletos. Para saber se isso é possível, conversamos com Carlos Castro, planejador financeiro pela Planejar e sócio da empresa de planejamento financeiro Super Rico, que mostrou os caminhos para tornar esse sonho em realidade.

Para fazer as simulações, o planejador considerou que uma pessoa deseja se aposentar com R$ 5 mil e R$ 10 mil por mês. Já os cálculos estão baseados nas seguintes premissas:

  • Juros reais de 4% ao ano
  • Taxa Selic de 10,25% ao ano
  • IPCA de 3,50% ao ano

Vamos, então, aos cenários:

Cenário 1: consumir o capital de R$ 1 milhão até acabar

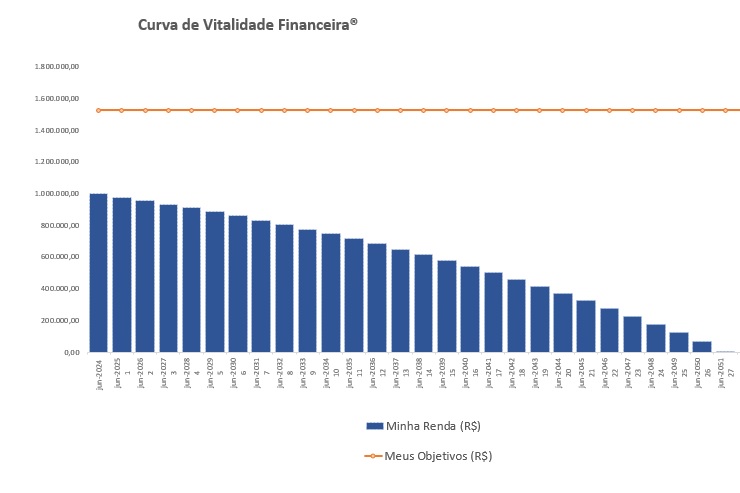
Pelos cálculos de Carlos Castro, quem tem R$ 1 milhão agora e já quer se aposentar gastando R$ 5 mil por mês da aplicação poderá fazê-lo por 26 anos. Depois, o dinheiro acaba.

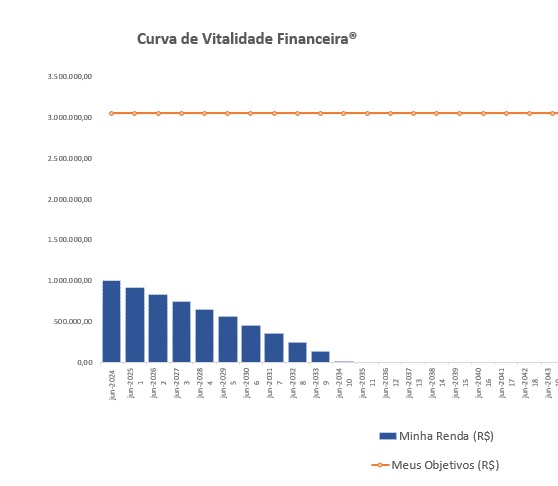
Mas se quiser uma renda maior, de R$ 10 mil por mês, vai descobrir que o dinheiro vai durar bem menos: 9 anos.

Depois, terá de procurar outra fonte de renda para viver ou começar a trabalhar de novo.

Cenário 2: Ter uma renda mensal perpétua

Mas se o investidor estiver interessado em ter uma renda perpétua, vivendo apenas dos juros da aplicação, sem consumir o capital principal, o esforço de poupança teria de ser maior. Nesse caso, ter R$ 1 milhão de capital investido não seria suficiente.

Sob essa perspectiva, quem quiser se aposentar imediatamente tendo uma renda mensal de R$ 10 mil por mês pelo resto da vida, teria de triplicar o capital para atingir essa meta.

Assim, só com um capital acumulado de R$ 3.054,610,53 seria possível se manter com R$ 10 mil por mês durante toda a vida, vivendo apenas dos juros do montante acumulado.

Se for mais modesto e reduzir o valor para R$ 5 mil mensais, sem se preocupar com prazo, o esforço extra diminui, mas, ainda assim, seria preciso acumular, de forma imediata, mais de meio milhão de reais.

Ou R$ 1.527.305,26, para sermos mais exatos.

Cenário 3: fazer R$ 1 milhão render para sempre

Mas, afinal: quem tem R$ 1 milhão consegue sacar quanto por mês de forma perpétua para viver de renda?

Mantido o cenário hipotético de juros reais de 4% ao ano, taxa Selic de 10,25% ao ano e IPCA de 3,50% ao ano, se tivesse R$ 1 milhão investidos, o investidor poderia sacar R$ 3.300 todo mês, para sempre, sem mexer no investimento principal.

Podemos considerar esta uma renda perpétua, pois levaria 111 anos para que o dinheiro acabasse.

Tempo e estratégia

Mas, de acordo com Castro, é muito difícil que o brasileiro comum consiga ter uma renda perpétua. Ainda mais viver de renda com R$ 1 milhão. “O que vai acabar acontecendo é que ele vai precisar consumir esse principal. Nesse caso, cabe a ele montar um patrimônio que permita que ele consuma esse principal de forma que dure o máximo de tempo possível”, diz.

Então, para fazer isso, é preciso administrar as variáveis que estão à mão. Um erro comum é achar que dá para apostar a independência financeira nos juros dos seus investimentos. “A taxa de juros não está nas nossas mãos, não depende do investidor. Por isso, não dá para dizer que vai construir o patrimônio considerando as estratégias de alocação, porque essas estratégias dependem das condições do mercado financeiro.”

Sendo assim, quais são as variáveis que você o investidor consegue administrar? A resposta, de acordo com Castro, são duas: o tempo e capacidade de poupança mensal.

Como administrar o tempo e a capacidade de poupança para viver de renda?

Para administrar a capacidade de poupança, ou seja, a capacidade de geração de renda atual, a solução é cortar despesas ou aumentar receitas. Se não está sendo possível poupar todo mês para conseguir a independência financeira, a solução será diminuir as despesas ou conseguir gerar mais renda, para ter mais dinheiro para poupar.

Já para administrar o tempo, segue um exemplo prático para ficar mais fácil. Afinal, quem não tem dinheiro para comprar algo à vista, sempre pode poupar para comprar mais pra frente, certo?

Então, vamos voltar ao investidor que tem R$ 1 milhão e quer sacar R$ 5 mil todo mês. Como já vimos, se consumisse também o principal, o dinheiro duraria por 26 anos. Mas se quisesse viver apenas de juros, teria de acumular pouco mais de R$ 1,5 milhão imediatamente.

Além disso, como sabemos que está à mão, dá para o investidor mudar a variável tempo. Assim, se em vez de se aposentar imediatamente ele adiasse o projeto por mais 10 anos e durante esse período poupasse R$ 320,81 todo mês, ele conseguiria acumular o valor de R$ 1.527,305,26.

Assim ao final desse período, o investidor iria conseguir manter as retiradas mensais de R$ 5 mil por toda sua vida. Ou, ao menos, por mais 111 anos.

E quanto rende R$ 1 milhão?

Quer saber quanto rende R$ 1 milhão? A nova calculadora gratuita de Renda Fixa da Inteligência Financeira faz esse cálculo rapidamente. Acesse este nossa calculadora de renda fixa.

É divertido fazer as simulações e descobrir quanto rende seu dinheiro ao investir em títulos do Tesouro, CDB e LCI, por exemplo.

Você pode, inclusive, aproveitar e ver quanto rende R$ 1 milhão na conta corrente. É surpreendente.

Nesta simulação, descobrimos que, em um ano, R$ 1 milhão rende R$ 1.095.538,67 se investirmos no Tesouro Selic  

Já se o dinheiro estivesse na poupança, terminaria os 12 meses em R$ 1.061.700,00, considerando juros de 6,17%.

Fonte! Chasque (post) publicado no sítio Inteligência Financeira, pela jornalista Sophia Camargo, em 09 de junho de 2024: https://inteligenciafinanceira.com.br/financas/financas-pessoais/viver-de-renda-com-1-milhao/

quarta-feira, 21 de julho de 2021

Fundos de pensão elevam patrimônio no exterior

Em cinco meses, alocações fora do Brasil chegam a R$ 21,3 bilhões

Créditos! https://www.occ.pt/pt/a-ordem/apoio-social-aos-membros/fundo-de-pensoes/

Em busca de diversificação da carteira de investimentos e maiores retornos, os fundos de pensão brasileiros aumentaram em 80% o seu patrimônio alocado no exterior nos cinco primeiros meses do ano, atingindo R$ 21,3 bilhões em maio, mostra o levantamento da Superintendência Nacional de Previdência Complementar (Previc). Em dezembro, o valor alocado era de R$ 11,8 bilhões.

O crescimento mostra que as entidades fechadas de previdência complementar (EFPC) estão cada vez mais dispostas a investir no exterior, embora o montante alocado ainda seja modesto diante do poder de fogo das entidades - representa apenas 1,88% do patrimônio total dos fundos, que atingiu R$ 1,134 trilhão em maio. No fim de 2020, esta proporção era de 1,11%. Em dezembro de 2019, era ainda menor, de 0,81% (R$ 8 bilhões).

Guilherme Benites, sócio da Aditus Consultoria, tem mais de 120 entidades fechadas de previdência complementar entre seus clientes, especialmente de pequeno e médio porte. Ele recebe diariamente contato de interessados em aplica no exterior. Seu papel é fazer a análise de risco e do investimento. Benites conta que os juros baixos no Brasil contribuíram para esta procura, especialmente em momento de câmbio um pouco mais "palatável".

"Não passa um dia sem que o telefone toque com alguma demanda sobre investir lá fora. Os fundos querem discutir estratégia, a carteira. A maioria busca renda variável concentrada em países desenvolvidos, com grande descorrelação com o Brasil. É um mercado ainda dominado por aplicações em fundos de renda variável, muitos correlacionados ao índice de ações MSCI, que congrega países desenvolvidos", afirma Benites.

Maior fundo de pensão do País, a Previ, dos funcionários do Banco do Brasil, é uma das entidades que ampliaram os investimentos lá fora. O diretor de investimentos da Previ, Marcelo Wagner, explica que a alocação no exterior faz parte do processo de diversificação do risco da carteira. Em maio deste ano, a Previ tinha aplicações de R$ 1,1 bilhão lá fora. Em dezembro de 2020, este valor era de 342 milhões, ou seja, um terço do atual.

"Seguramos um pouco estes investimentos no ano passado por causa da conjuntura de câmbio, com o real muito depreciado. Estamos retomando neste ano", diz Wagner, que selecionou dez gestores estrangeiros para alocar recursos em mercados como Estados Unidos e China. "Vamos alocar tranches de R$ 1 bilhão, em parcelas de R$ 250 milhões."

Existem limites para investir no exterior. Regulação do Conselho Monetário Nacional (CMN) estabelece um teto de exposição a 10% do patrimônio das entidades. Na média, os fundos têm apenas 1,88% do patrimônio aplicado lá fora. Por dentro dessa média, porém, há casos mais próximos do teto. Um deles é a Vivest, antiga Fundação Cesp (Funcesp), com 7% do patrimônio no Exterior.

Rendimento pode ser maior no exterior fora do País

O diretor de Investimentos da Vivest, Jorge Simino Junior, entende que investir fora do país é uma forma de diversificar e ter maior rendimento - o fundo tem hoje R$ 2,5 bilhões no exterior. O diretor defende o aumento do limite de alocação da carteira em ativos externos. "O padrão de outros países emergentes, como México e Colômbia, gira em torno de 20% a 30%", disse.

Demandas como essa chegaram até a Previc, que apresentou uma proposta para a Secretaria de Política Econômica do Ministério da Economia para aumentar o limite de 10% para 20%. José Carlos Chedeak, diretor de Normas da Previc, explica que os fundos abertos de previdência já podem aplicar 20% no mercado internacional. Elevar o limite para as entidades fechadas seria um meio de reduzir assimetrias. 

"Existem tratativas sobre a mudança, mas não atenho como dizer a data e se vai ser. Não está na nossa gerência, é uma decisão do CMN", afirmou Chedeak. Procurado, o Ministério da Economia disse que não comenta medidas não anunciadas e que informações sobre reuniões do CMN são divulgadas apenas após a sua realização.

Outro gigante do setor, a Funcef, fundo de pensão da Caixa, reservou R$ 1,2 bilhão para investir em ativos no exterior. O montante corresponde a 1,5% do patrimônio da entidade. Porém, processos internos de normatização da entidade ainda estão em curso e a etapa de seleção de gestores não foi iniciada. Uma revisão da política de investimento, hoje em curso, pode alterar esta alocação.

Fonte! Chasque (post) publicado nas páginas de economia do Jornal do Comércio de Porto Alegre - RS, edição impressa do dia 12 de julho de 2021.