Mostrando postagens com marcador Poupança. Mostrar todas as postagens

domingo, 14 de dezembro de 2025

LCAs e LCIs pagarão quanto em 2026? Renda fixa isenta toma lugar de dividendos

Investidor10 apurou a rentabilidade de LCAs e LCIs que oferecem taxa de 92% do CDI.

Quem recebe mais de R$ 50 mil em dividendos por mês será taxado pelo governo brasileiro como compensação pela isenção dos brasileiros que ganham até R$ 5 mil por mês. Até que era o plano do governo Lula em taxar as LCAs e LCIs, mas acabou que esses títulos da renda fixa bancária seguirão incentivados.
 
Na visão de Marcelo Freller, especialista do C6 Bank, ainda que a taxa Selic caia dos atuais 15% ao ano para o patamar de 12,50% ao ano nos próximos 18 meses, os investimentos indexados ao CDI permanecem mais atrativos que as atuais remunerações encontradas em prefixados e indexados à inflação (IPCA+).
 
Caso você aplique R$ 25 mil em uma LCA ou LCI pagando 92% do CDI, terá o retorno líquido de R$ 28.169,08 nos próximos 12 meses. Em comparação, a caderneta de poupança entregará R$ 27.070,00, sendo que ambos os títulos bancários têm a proteção do FGC (Fundo Garantidor de Crédito).
 
Para quem não sabe ainda, as Letras de Crédito do Agronegócio (LCAs) permitem que bancos emprestem dinheiro para atividades ligadas ao agronegócio, ao passo que as Letras de Crédito Imobiliário (LCIs) financiam operações para o mercado imobiliário.
 

Quanto rendem R$ 1 mil em LCA ou LCI?

Conforme o especialista Marcelo Freller, do C6 Bank, a aplicação de R$ 1 mil em LCA ou LCI a 92% do CDI deve render:

  • R$ 1.126,76 após um ano (contra o retorno de R$ 1.082,80 na poupança);
  • R$ 1.257,38 após dois anos (contra o retorno de R$ 1.172,46 na poupança);
  • R$ 1.834,91 após cinco anos (contra o retorno de R$ 1.488,47 na poupança).

Quanto rendem R$ 5 mil em LCA ou LCI?

🌱 Já a aplicação de R$ 5 mil em renda fixa isenta que financia o agronegócio e o mercado imobiliário pode retornar:

  • R$ 5.633,82 após um ano (contra o retorno de R$ 5.414,00 na poupança);
  • R$ 6.286,89 após dois anos (contra o retorno de R$ 5.862,28 na poupança);
  • R$ 9.174,57 após cinco anos (contra o retorno de R$ 7.442,37 na poupança).

Quanto rendem R$ 10 mil em LCA ou LCI?

Emprestar R$ 10 mil para bancos custearem suas operações de créditos em setores incentivados dever gerar:

  • R$ 11.267,63 após um ano (contra o retorno de R$ 10.828,00 na poupança);
  • R$ 12.573,79 após dois anos (contra o retorno de R$ 11.724,56 na poupança);
  • R$ 18.349,15 após cinco anos (contra o retorno de R$ 14.884,74 na poupança).

Quanto rendem R$ 25 mil em LCA ou LCI?

🏘️ Investir R$ 25 mil em LCA ou LCI com taxa equivalente a CDB pagando 109% do CDI a pode retribuir:

  • R$ 28.169,08 após um ano (contra o retorno de R$ 27.070,00 na poupança);
  • R$ 31.434,47 após dois anos (contra o retorno de R$ 29.311,40 na poupança);
  • R$ 45.872,87 após cinco anos (contra o retorno de R$ 37.211,85 na poupança).

Quanto rendem R$ 50 mil em LCA ou LCI?

Um colchão financeiro de R$ 50 mil em LCA ou LCI a 92% do CDI deve render em juros compostos:

  • R$ 56.338,15 após um ano (contra o retorno de R$ 54.140,00 na poupança);
  • R$ 62.868,94 após dois anos (contra o retorno de R$ 58.622,79 na poupança);
  • R$ 91.745,74 após cinco anos (contra o retorno de R$ 74.423,70 na poupança).

Rentabilidade

💰 Para o C6 Bank, a rentabilidade líquida estimada em LCAs e LCIs com taxas próximas de 92% do CDI deve ficar em:

  • Remuneração de +12,68% (após um ano);
  • Remuneração de +25,74% (após dois anos);
  • Remuneração de +83,49% (após cinco anos).

Como foram feitos os cálculos?

Os cálculos do estrategista de investimentos do C6 Bank levaram em conta algumas premissas, estimativas para os principais indicadores da renda fixa e projeções sobre a inflação.

Ele explica a importância de acompanhar os contratos de juros negociados em bolsa (DI futuro), e não apenas ficar ancorado na mudança a cada 45 dias da taxa Selic, que é praticamente o mesmo valor do CDI.

🗣️ "O DI futuro é um contrato de juros negociado em bolsa de valores, como uma ação, em que seu preço reflete o DI médio entre o dia da negociação e o vencimento do contrato. Ou seja, cada contrato tem um preço que corresponde à expectativa do mercado sobre a taxa de juros no período", salienta Marcelo Freller, do C6 Bank.

Portanto, quando o investidor deseja ter ideia de quanto será a sua rentabilidade em título de renda fixa semelhante a uma LCA ou LCI pós-fixada, é ideal considerar qual será a taxa média do CDI no período e não apenas a taxa básica juros atual.

Logo, veja a seguir as premissas utilizadas pelo estrategista de investimentos para calcular a possível remuneração dos títulos bancários:

  • Selic: 14,71% a.a. (em seis meses); 14,03% a.a. (em um ano); 13,36% a.a. (em dois anos); 14,13% a.a. (em cinco anos);
  • CDI: 14,61% a.a. (em seis meses); 13,93% a.a. (em um ano); 13,26% a.a. (em dois anos); 14,03% a.a. (em cinco anos);
  • Poupança: 8,28% a.a. (em seis meses); 8,28% a.a. (em um ano); 8,28% a.a. (em dois anos); 8,28% a.a. (em cinco anos);
  • Inflação: 4,05% a.a. (em seis meses); 3,90% a.a. (em um ano); 3,80% a.a. (em dois anos); 3,50% a.a. (em cinco anos).

Fonte! Chasque (post), publicado no dia 09 de dezembro de 2025 no sítio Investidor10, por Lucas Simõeshttps://investidor10.com.br/noticias/lcas-e-lcis-pagarao-quanto-em-2026-renda-fixa-isenta-toma-lugar-de-dividendos-117273/   

sábado, 22 de junho de 2024

Como viver de renda com R$ 1 milhão para sempre?

Vamos te mostrar se ser milionário te garante uma renda confortável para o resto da vida
 
Estratégias de investimento

Como viver de renda com R$ 1 milhão para sempre? Será que é possível investir esse valor e viver apenas de juros, até o fim da vida, sem se preocupar com gerar uma renda nova todo mês? Ou seja, alcançar aquele sonho que é de muitos: trabalhar apenas se quiser, por prazer, e não pela pressão de pagar os boletos. Para saber se isso é possível, conversamos com Carlos Castro, planejador financeiro pela Planejar e sócio da empresa de planejamento financeiro Super Rico, que mostrou os caminhos para tornar esse sonho em realidade.

Para fazer as simulações, o planejador considerou que uma pessoa deseja se aposentar com R$ 5 mil e R$ 10 mil por mês. Já os cálculos estão baseados nas seguintes premissas:

  • Juros reais de 4% ao ano
  • Taxa Selic de 10,25% ao ano
  • IPCA de 3,50% ao ano

Vamos, então, aos cenários:

Cenário 1: consumir o capital de R$ 1 milhão até acabar

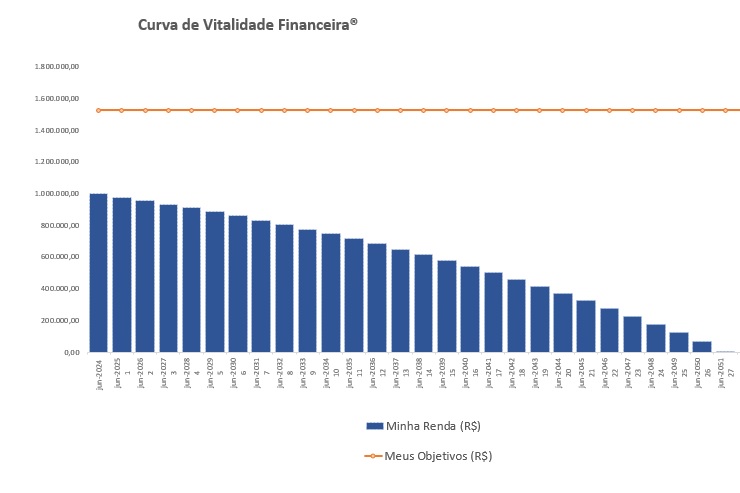
Pelos cálculos de Carlos Castro, quem tem R$ 1 milhão agora e já quer se aposentar gastando R$ 5 mil por mês da aplicação poderá fazê-lo por 26 anos. Depois, o dinheiro acaba.

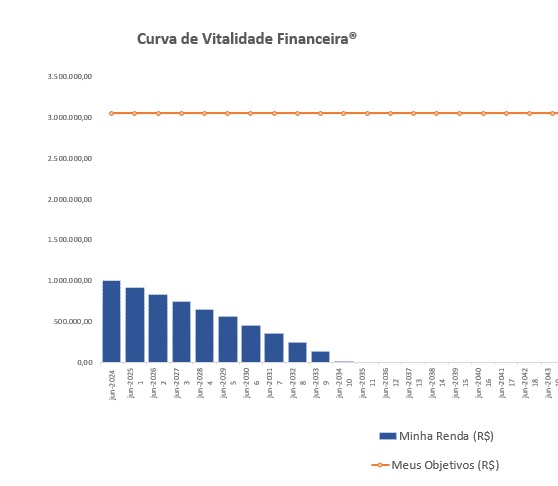
Mas se quiser uma renda maior, de R$ 10 mil por mês, vai descobrir que o dinheiro vai durar bem menos: 9 anos.

Depois, terá de procurar outra fonte de renda para viver ou começar a trabalhar de novo.

Cenário 2: Ter uma renda mensal perpétua

Mas se o investidor estiver interessado em ter uma renda perpétua, vivendo apenas dos juros da aplicação, sem consumir o capital principal, o esforço de poupança teria de ser maior. Nesse caso, ter R$ 1 milhão de capital investido não seria suficiente.

Sob essa perspectiva, quem quiser se aposentar imediatamente tendo uma renda mensal de R$ 10 mil por mês pelo resto da vida, teria de triplicar o capital para atingir essa meta.

Assim, só com um capital acumulado de R$ 3.054,610,53 seria possível se manter com R$ 10 mil por mês durante toda a vida, vivendo apenas dos juros do montante acumulado.

Se for mais modesto e reduzir o valor para R$ 5 mil mensais, sem se preocupar com prazo, o esforço extra diminui, mas, ainda assim, seria preciso acumular, de forma imediata, mais de meio milhão de reais.

Ou R$ 1.527.305,26, para sermos mais exatos.

Cenário 3: fazer R$ 1 milhão render para sempre

Mas, afinal: quem tem R$ 1 milhão consegue sacar quanto por mês de forma perpétua para viver de renda?

Mantido o cenário hipotético de juros reais de 4% ao ano, taxa Selic de 10,25% ao ano e IPCA de 3,50% ao ano, se tivesse R$ 1 milhão investidos, o investidor poderia sacar R$ 3.300 todo mês, para sempre, sem mexer no investimento principal.

Podemos considerar esta uma renda perpétua, pois levaria 111 anos para que o dinheiro acabasse.

Tempo e estratégia

Mas, de acordo com Castro, é muito difícil que o brasileiro comum consiga ter uma renda perpétua. Ainda mais viver de renda com R$ 1 milhão. “O que vai acabar acontecendo é que ele vai precisar consumir esse principal. Nesse caso, cabe a ele montar um patrimônio que permita que ele consuma esse principal de forma que dure o máximo de tempo possível”, diz.

Então, para fazer isso, é preciso administrar as variáveis que estão à mão. Um erro comum é achar que dá para apostar a independência financeira nos juros dos seus investimentos. “A taxa de juros não está nas nossas mãos, não depende do investidor. Por isso, não dá para dizer que vai construir o patrimônio considerando as estratégias de alocação, porque essas estratégias dependem das condições do mercado financeiro.”

Sendo assim, quais são as variáveis que você o investidor consegue administrar? A resposta, de acordo com Castro, são duas: o tempo e capacidade de poupança mensal.

Como administrar o tempo e a capacidade de poupança para viver de renda?

Para administrar a capacidade de poupança, ou seja, a capacidade de geração de renda atual, a solução é cortar despesas ou aumentar receitas. Se não está sendo possível poupar todo mês para conseguir a independência financeira, a solução será diminuir as despesas ou conseguir gerar mais renda, para ter mais dinheiro para poupar.

Já para administrar o tempo, segue um exemplo prático para ficar mais fácil. Afinal, quem não tem dinheiro para comprar algo à vista, sempre pode poupar para comprar mais pra frente, certo?

Então, vamos voltar ao investidor que tem R$ 1 milhão e quer sacar R$ 5 mil todo mês. Como já vimos, se consumisse também o principal, o dinheiro duraria por 26 anos. Mas se quisesse viver apenas de juros, teria de acumular pouco mais de R$ 1,5 milhão imediatamente.

Além disso, como sabemos que está à mão, dá para o investidor mudar a variável tempo. Assim, se em vez de se aposentar imediatamente ele adiasse o projeto por mais 10 anos e durante esse período poupasse R$ 320,81 todo mês, ele conseguiria acumular o valor de R$ 1.527,305,26.

Assim ao final desse período, o investidor iria conseguir manter as retiradas mensais de R$ 5 mil por toda sua vida. Ou, ao menos, por mais 111 anos.

E quanto rende R$ 1 milhão?

Quer saber quanto rende R$ 1 milhão? A nova calculadora gratuita de Renda Fixa da Inteligência Financeira faz esse cálculo rapidamente. Acesse este nossa calculadora de renda fixa.

É divertido fazer as simulações e descobrir quanto rende seu dinheiro ao investir em títulos do Tesouro, CDB e LCI, por exemplo.

Você pode, inclusive, aproveitar e ver quanto rende R$ 1 milhão na conta corrente. É surpreendente.

Nesta simulação, descobrimos que, em um ano, R$ 1 milhão rende R$ 1.095.538,67 se investirmos no Tesouro Selic  

Já se o dinheiro estivesse na poupança, terminaria os 12 meses em R$ 1.061.700,00, considerando juros de 6,17%.

Fonte! Chasque (post) publicado no sítio Inteligência Financeira, pela jornalista Sophia Camargo, em 09 de junho de 2024: https://inteligenciafinanceira.com.br/financas/financas-pessoais/viver-de-renda-com-1-milhao/

sábado, 2 de setembro de 2023

5 dicas para evitar depender dos filhos na velhice

Imagem de capa para 5 dicas para evitar depender dos filhos na velhice
Entre as dicas dos especialistas, para pais não dependerem dos filhos na velhice, está guardar R$ 100 por mês a partir de agora - Foto: Joko Narimo / Pixabay
A preocupação que ronda muitos pais é bastante clara: o que fazer para evitar depender dos filhos na velhice?

Especialistas dão 5 dicas e afirmam que parte do caminho é fazer planejamento financeiro e se organizar. Uma forma é poupar para se manter independente no futuro e buscar direitos que a lei garante aos mais vividos.

Pesquisa do IBGE (Instituto Brasileiro de Geografia e Estatística) mostra que, neste ano, a expectativa de vida do brasileiro atingiu os 76,6 anos. De acordo com o estudo, em 7 anos, em 2030, o Brasil terá 41,5 milhões de idosos.

Guardar R$ 100 por mês

Para planejar a aposentaria e consequentemente a velhice, é preciso rever os gastos e o padrão de consumo atuais. A partir daí, começar a separar reservas, ou seja, guardar dinheiro.

Uma alternativa é sempre pensar em poupar pelo menos R$ 100 por mês para ter uma reserva de emergência.

A pergunta que deve nos guiar para não depender dos filhos na velhice é: “Qual o padrão de vida quero ter na terceira idade?”.

Com a questão em mente, é possível definir o modelo de padrão de vida na velhice.

5 Dicas

Para os especialistas, quanto mais cedo a pessoa começar o planejamento e a organização, melhor será a vida na velhice e menor sua preocupação com o futuro em família.

A seguir, as 5 principais dicas

  1. Planejar a aposentadoria
  2. Definir o padrão de vida que deseja ter na terceira idade
  3. Organizar sua vida financeira
  4. Construir uma reserva financeira e começar a poupar agora
  5. Investir em meios que rendam ganhos extras para o idoso além da aposentadoria

Leia mais notícia boa

Valor da aposentadoria é baixo

No país, pelo menos 37,5 milhões são aposentados, pensionistas e beneficiários do INSS (Instituto Nacional de Seguridade Social), recebem o mínimo de R$ 1.320,00 e o teto máximo é de R$ 7.507,49.

Porém, os dados mostram que um percentual mínimo de beneficiários do INSS consegue receber o teto pago, portanto, os demais têm de lidar com as dificuldades do orçamento apertado.

Investir com planejamento

É importante, segundo os especialistas, investir em meios que rendam ganhos para o idoso, algo que não seja tão atingido pela alta da inflação e, principalmente, que o investimento esteja disponível para ser usado a qualquer momento.

O importante é agir e planejar a partir de agora.

É fundamental ter em mente que o foco é manter a qualidade de vida no futuro.

Ter uma velhice mais confortável, sem depender dos filhos, depende de planejamento e poupança desde já - Foto: Joko Narimo / Pixabay

Ter uma velhice mais confortável, sem depender dos filhos, depende de planejamento e poupança desde já – Foto: Joko Narimo / Pixabay

É preciso começar já a poupar, mesmo que seja pouco, para não depender dos filhos na velhice e ter uma vida mais independente e feliz na terceira idade - Foto: Alisa Dyson / Pixabay

É preciso começar já a poupar, mesmo que seja pouco, para não depender dos filhos na velhice e ter uma vida mais independente e feliz na terceira idade – Foto: Alisa Dyson / Pixabay

Com informações de Primeira Página

Espalhe notícia boa!
 
No Telegram do Só Notícia Boa você vê antes as boas do dia!
 
Fonte! Chasque (post) de Ricardo Giraldi, publicado no sítio Só Notícia Boa em 30 de agosto de 2023. Abra as porteiras clicando em: https://www.sonoticiaboa.com.br/2023/08/30/5-dicas-evitar-depender-filhos-velhice

domingo, 19 de dezembro de 2021

Poupança volta a pagar 0,5% ao mês

Selic acima de 8,5% acionou o gatilho que muda a remuneração da poupança 
 

Créditos!  https://forbes.com.br

O Copom determinou um novo aumento de 1,5 ponto percentual e a Selic subiu para 9,25% ao ano. Assim, o gatilho da rentabilidade da poupança foi acionado e o investidor voltará a ser remunerado por uma taxa prefixada de 0,5% ao mês, mais a variação da TR que está zerada desde 2018.
 
Recordando a regra: o gatilho é Selic de 8,5%; se igual ou superior a 8,5%, a rentabilidade será de 0,5% ao mês mais TR; se inferior a 8,5%, será de 70% da Selic. 
 
Este é um cenário ruim para os investidores da poupança, já que a rentabilidade prefixada equivalente a 6,17% ao ano é pouco competitiva perante a taxa básica de juros que se encontra em trajetória ascendente em razão da inflação, também crescente.
 
O que complica ainda mais a competitividade da poupança é que a Selic deve se manter em patamar de dois dígitos, acima de 10% ao ano, por um bom tempo. Quanto mais tempo perdurar esse cenário, menos competitiva será a rentabilidade da poupança em relação a outros produtos de renda fixa, tão conservadores quanto a poupança.
 
Um CDB-DI (Certificado de Depósito Bancário), por exemplo, pode remunerar 100% (ou mais) do CDI, com liquidez diária e garantia do FGC (Fundo Garantidor de Créditos), mecanismo que também garante os depósitos em poupança. Mesmo depois do imposto de renda, os rendimentos líquidos do CDB serão superiores aos da poupança.
 
Um exemplo numérico para conferir, supondo o CDI igual à Selic e estável em 9,25% ao ano. Em 12 meses, após IR de 17,5%, o CDB pagará rentabilidade líquida de 7,63% contra 6,17% da poupança.
Se o provável cenário de novo aumento na Selic ocorrer na próxima reunião, a Selic (e o CDI) subiria para 10,75% ao ano, aumentando significativamente a diferença em relação à poupança que permanecerá prefixada em 6,17% ao ano.
 
Além das aplicações em depósitos bancários os investidores podem avaliar investir em títulos públicos federais que, apesar de não serem protegidos pelo FGC, são considerados livres do risco de crédito. 
 
No portal do Tesouro Direto o investidor encontra algumas alternativas. O Tesouro Selic remunera 100% da taxa Selic, sendo a opção mais adequada para os investidores conservadores com baixa tolerância ao risco de oscilação de preços. 
 
Quem gosta de saber exatamente quanto vai ganhar, disposto a esperar o vencimento do título para garantir a remuneração contratada, pode se interessar pelo Tesouro Prefixado 2024, por exemplo, que oferecia rentabilidade ao redor de 11% ao ano na semana passada. 
 
Quem tem horizonte mais longo e tem o objetivo de proteger o capital contra a inflação, talvez se interesse pelo Tesouro IPCA+ 2026, um título que corrige o valor aplicado pela variação do IPCA e acrescenta uma taxa real de juros, na faixa de 4,90% ao ano aos investidores que podem esperar a data do vencimento do título.
 
E não se trata apenas de ganhar mais do que a poupança, mas de defender o capital contra a inflação que continua muito alta. Quem permanece na poupança deixa de ganhar mais, e perde poder de compra para a inflação de 10,74% acumulada em 12 meses (até novembro).
 
As expectativas registradas no relatório Focus do Banco Central sugerem que a Selic permanecerá elevada, com dois dígitos, durante todo o ano de 2022. Significa que a perda dos investidores que permanecerem na poupança não será passageira. 
 
Esse contexto merece a reflexão e, quiçá a decisão, de investir ao menos parte do capital em ativos mais rentáveis e não especulativos, respeitando o perfil conservador dos investidores que buscam na poupança um lugar percebido como seguro. Não contra a inflação...
 
Fonte! Chasque (coluna Opinião) de Marcia Dessen, publicado no Jornal do Comércio de Porto Alegre (RS), edição impressa do dia 13 de dezembro de 2021.