Previsto
para março, ele promete rendimento atrelado à Selic e resgate 24/7 via
Pix, só que o Tesouro ainda não divulgou a remuneração exata
Ilustração: João Brito
O Tesouro Reserva é um novo título público, com lançamento marcado para março. A ideia é que ele funcione para reservas de emergência, ou seja, para guardar dinheiro que você precise usar a qualquer momento.
Qualquer momento mesmo: vai dar para comprar ou resgatar 24 horas por dia, sete dias por semana, com liquidação via Pix
– tal como os CDBs 24/7 e as “caixinhas” de banco. Pediu o resgate, o
dinheiro vem na hora, o que não acontece com outros títulos do Tesouro.
Rendimento: O Tesouro ainda não divulgou.
Anunciaram que ele vai acompanhar a Selic (hoje em 15%), mas falta o que
mais importa: qual será o percentual – se ele vai pagar 90%, 95%, ou
100% da taxa básica, por exemplo.
Investimento mínimo: R$ 1 – uma amostra de que o Tesouro Nacional quer tornar a aplicação popular.
Saldo que não cai: Esse vai ser o primeiro título
do Tesouro sem “marcação a mercado”. Significa o seguinte: o saldo ali
não cai, só sobe. Outro título, o Tesouro Selic,
também tem essa proposta, mas há ligeiras oscilações na valorização
diária – e, em casos raros, pequenas quedas de um dia para o outro. O
Tesouro Reserva será imune a esses soluços.
No fim, trata-se de um investimento pensado para competir com as caixinhas de banco e com a Caderneta dePoupança. Mas só vai dar para dizer se vale ou não a pena quando anunciarem o rendimento de fato.
Mesmo que a divilgação oficial, em março, diga que o rendimento será
de 100% da taxa básica (como acontece no Tesouro Selic), tudo vai
depender da taxa que o Tesouro Direto vai cobrar. Para os outros
títulos, ela é de 0,20% ao ano. Mantendo assim, com a Selic no patamar
atual, o rendimento ficaria em 98,5% do CDI.
Mas o Tesouro não informou qual será a taxa, ou se haverá isenção até uma certa quantia. No Tesouro Selic, a taxa é zero para saldos até R$ 10 mil.
Concorrer com a Poupança, de qualquer forma, não vai ser difícil. Se o
rendimento ficar acima de 75% do CDI, o Tesouro Reserva já vai bater a
Caderneta.
Vamos te mostrar se ser milionário te garante uma renda confortável para o resto da vida
Estratégias de investimento
É possível ter uma renda perpétua apenas sacando os juros da aplicação? – Foto: Getty Images
Como viver de renda com R$ 1 milhão para sempre?
Será que é possível investir esse valor e viver apenas de juros, até o
fim da vida, sem se preocupar com gerar uma renda nova todo mês? Ou
seja, alcançar aquele sonho que é de muitos: trabalhar apenas se quiser,
por prazer, e não pela pressão de pagar os boletos. Para saber se isso é
possível, conversamos com Carlos Castro, planejador financeiro pela
Planejar e sócio da empresa de planejamento financeiro Super Rico, que
mostrou os caminhos para tornar esse sonho em realidade.
Para fazer as simulações, o planejador considerou que uma pessoa
deseja se aposentar com R$ 5 mil e R$ 10 mil por mês. Já os cálculos
estão baseados nas seguintes premissas:
Juros reais de 4% ao ano
Taxa Selic de 10,25% ao ano
IPCA de 3,50% ao ano
Vamos, então, aos cenários:
Cenário 1: consumir o capital de R$ 1 milhão até acabar
Pelos cálculos de Carlos Castro, quem tem R$ 1 milhão agora e já quer
se aposentar gastando R$ 5 mil por mês da aplicação poderá fazê-lo por
26 anos. Depois, o dinheiro acaba.
Mas se quiser uma renda maior, de R$ 10 mil por mês, vai descobrir que o dinheiro vai durar bem menos: 9 anos.
Depois, terá de procurar outra fonte de renda para viver ou começar a trabalhar de novo.
Mas se o investidor estiver interessado em ter uma renda perpétua,
vivendo apenas dos juros da aplicação, sem consumir o capital principal,
o esforço de poupança teria de ser maior. Nesse caso, ter R$ 1 milhão
de capital investido não seria suficiente.
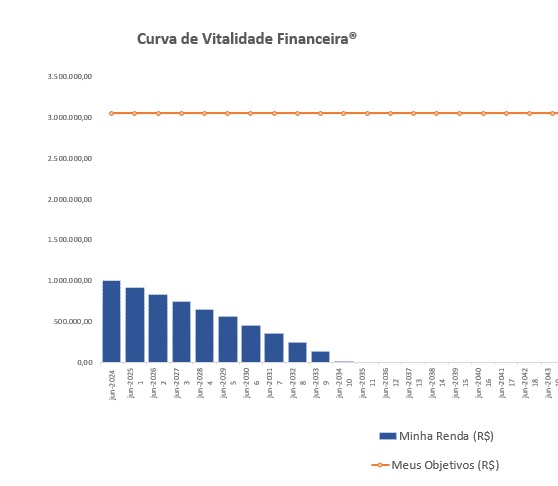
Sob essa perspectiva, quem quiser se aposentar imediatamente tendo
uma renda mensal de R$ 10 mil por mês pelo resto da vida, teria de
triplicar o capital para atingir essa meta.
Assim, só com um capital acumulado de R$ 3.054,610,53 seria possível
se manter com R$ 10 mil por mês durante toda a vida, vivendo apenas dos
juros do montante acumulado.
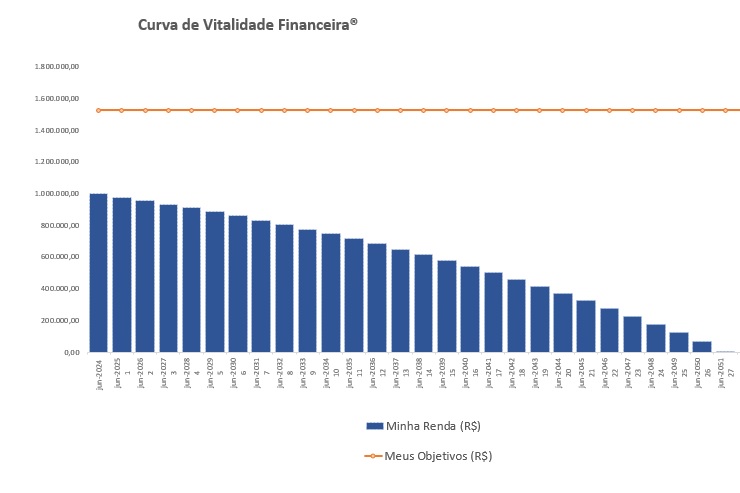
Se for mais modesto e reduzir o valor para R$ 5 mil mensais, sem se
preocupar com prazo, o esforço extra diminui, mas, ainda assim, seria
preciso acumular, de forma imediata, mais de meio milhão de reais.
Ou R$ 1.527.305,26, para sermos mais exatos.
Cenário 3: fazer R$ 1 milhão render para sempre
Mas, afinal: quem tem R$ 1 milhão consegue sacar quanto por mês de forma perpétua para viver de renda?
Mantido o cenário hipotético de juros reais de 4% ao ano, taxa Selic de 10,25% ao ano e IPCA de 3,50% ao ano, se tivesse R$ 1 milhão
investidos, o investidor poderia sacar R$ 3.300 todo mês, para sempre,
sem mexer no investimento principal.
Podemos considerar esta uma renda perpétua, pois levaria 111 anos para que o dinheiro acabasse.
Tempo e estratégia
Mas, de acordo com Castro, é muito difícil que o brasileiro comum
consiga ter uma renda perpétua. Ainda mais viver de renda com R$ 1
milhão. “O que vai acabar acontecendo é que ele vai precisar consumir
esse principal. Nesse caso, cabe a ele montar um patrimônio que permita
que ele consuma esse principal de forma que dure o máximo de tempo
possível”, diz.
Então, para fazer isso, é preciso administrar as variáveis que estão à
mão. Um erro comum é achar que dá para apostar a independência
financeira nos juros dos seus investimentos. “A taxa de juros não está
nas nossas mãos, não depende do investidor. Por isso, não dá para dizer
que vai construir o patrimônio considerando as estratégias de alocação,
porque essas estratégias dependem das condições do mercado financeiro.”
Sendo assim, quais são as variáveis que você o investidor consegue
administrar? A resposta, de acordo com Castro, são duas: o tempo e
capacidade de poupança mensal.
Como administrar o tempo e a capacidade de poupança para viver de renda?
Para administrar a capacidade de poupança, ou seja, a capacidade de
geração de renda atual, a solução é cortar despesas ou aumentar
receitas. Se não está sendo possível poupar todo mês para conseguir a
independência financeira, a solução será diminuir as despesas ou
conseguir gerar mais renda, para ter mais dinheiro para poupar.
Já para administrar o tempo, segue um exemplo prático para ficar mais
fácil. Afinal, quem não tem dinheiro para comprar algo à vista, sempre
pode poupar para comprar mais pra frente, certo?
Então, vamos voltar ao investidor que tem R$ 1 milhão e quer sacar R$
5 mil todo mês. Como já vimos, se consumisse também o principal, o
dinheiro duraria por 26 anos. Mas se quisesse viver apenas de juros,
teria de acumular pouco mais de R$ 1,5 milhão imediatamente.
Além disso, como sabemos que está à mão, dá para o investidor mudar a variável tempo. Assim,
se em vez de se aposentar imediatamente ele adiasse o projeto por mais
10 anos e durante esse período poupasse R$ 320,81 todo mês, ele
conseguiria acumular o valor de R$ 1.527,305,26.
Assim ao final desse período, o investidor iria conseguir manter as
retiradas mensais de R$ 5 mil por toda sua vida. Ou, ao menos, por mais
111 anos.
E quanto rende R$ 1 milhão?
Quer saber quanto rende R$ 1 milhão? A nova calculadora gratuita de
Renda Fixa da Inteligência Financeira faz esse cálculo rapidamente.
Acesse este nossa calculadora de renda fixa.
É divertido fazer as simulações e descobrir quanto rende seu dinheiro ao investir em títulos do Tesouro, CDB e LCI, por exemplo.
Veja quanto é necessário investir
para lucrar R$ 1 mil por mês basicamente sem trabalhar, deixando seu
dinheiro fazer o trabalho duro por você.
Quem nunca pensou em viver sem precisar trabalhar que atire a
primeira pedra. No entanto, como já estamos cansados de saber, o
dinheiro fácil simplesmente não existe, e qualquer proposta do tipo tem
grandes chances de ser apenas um golpe financeiro.
Mas, para a felicidade de quem já tem algum dinheiro na conta, existe a possibilidade de investir valores já adquiridos e deixar que o seu dinheiro trabalhe por você, vivendo apenas com os frutos da sua inteligência.
Acontece que nem todos consideram investir em ações de risco ou no
mercado diário, mas, mesmo assim, gostariam de ter uma opção de renda
passiva e fixa, de modo que seja possível calcular exatamente o
resultado. Felizmente, isso existe e é sobre esses investimentos que
falaremos a seguir.
Afinal, quanto é preciso investir no Tesouro para receber R$ 1 mil por mês?
Inicialmente, já trazemos as más notícias para quem deseja investir
no Tesouro Direto. Nos últimos dois meses, a taxa Selic, que é a base
dos juros, sofreu uma queda de um ponto percentual, passando de 13,75%
para 12,75% ao ano, o que dificulta os retornos da aplicação.
Mesmo assim, é possível calcular o investimento necessário para ter
direito a R$ 1 mil todos os meses, apenas com o árduo trabalho do seu
dinheiro. Veremos quanto é preciso ter no Tesouro para que isso
aconteça.
Tesouro IPCA
O Tesouro IPCA paga seus juros semestralmente, não mensalmente. Ainda
assim, é possível calcular uma média de quanto seria necessário
investir para assegurar uma renda mensal de mil reais. Esse valor é de
R$ 150 mil, sem levar em consideração a inflação, ou R$ 296 mil, com a
inflação já descontada.
Tesouro Prefixado
Assim como o IPCA, o Prefixado possui juros semestrais. Portanto,
para garantir R$ 6 mil por semestre, ou seja, R$ 1 mil por mês, é
necessário investir R$ 220 mil, descontando a inflação, ou R$ 127 mil,
sem considerá-la.
Tesouro Selic
Agora, a única opção do Tesouro Direto com resgate a qualquer
momento, mesmo que não tenha vencido. Para garantir o retorno de mil
reais por mês, é preciso investir R$ 114 mil, desconsiderando a
inflação, ou R$ 185 mil, levando-a em conta.
Então, qual escolher?
Analisando os valores de maneira objetiva, a melhor escolha seria o
Tesouro Prefixado, pois exige um investimento menor para retornar o
valor que estabelecemos como base. No entanto, é necessário considerar o
retorno semestral e a incerteza em relação às taxas de juros e à
inflação.
Então, a resposta é que não existe uma solução universal, já que cada
uma das opções listadas pode se adequar melhor ao estilo de vida
individual. Por isso, é sempre indicado estudar muito bem antes de
investir qualquer quantia.
A Letra Financeira do Tesouro, ou Tesouro Selic no Tesouro Direto, deixou de ser um porto seguro para investir a sagrada reserva financeira que não aceita a menor possibilidade de perda.
Quem investe nesse título, diretamente ou via fundos de investimento, observou uma rentabilidade menor do que a esperada nas últimas semanas, ou pior, um inesperado desempenho negativo.
Em 20/10, a rentabilidade dos últimos 30 dias da Selic 2021 foi 0,16%; a 2023 com rendimento quase nulo de 0,02%; a 2025 registrou desvalorização de 0,38%.
O que aconteceu? Para financiar o déficit público o Tesouro Nacional foi com muita sede ao pote, fez leilões agressivos, oferecendo uma quantidade surpreendente de títulos.
O mercado reagiu como era de se esperar, pediu prêmio para aceitar o grande volume de dívida que o governo precisa financiar, sinalizando que 100% da diminuta taxa Selic (2% ao ano) deixou de ser suficiente. O mercado pediu mais e o governo pagou.
Ao aceitar vender as letras com desconto para ampliar sua rentabilidade, provocou uma desvalorização no estoque de títulos que estava em poder do mercado.
E acabou criando uma distorção na característica do título, até então de taxa exclusivamente pós-fixada, imune à oscilação negativa de preços. O mais correto seria elevar a Selic que parece estar em nível insuficiente para o tamanho da demanda e percepção de risco dos investidores.
Já falei algumas vezes da marcação a mercado, procedimento obrigatório que atribui aos títulos da carteira o valor atual de mercado. Assim, o Tesouro Direto, e os administradores de investimentos coletivos (fundos e planos de previdência), atribuíram aos títulos o novo valor de mercado, menor do que o anteriormente contabilizado.
Por que alguns fundos perderam e outros não? Diversos fatores explicam a diferença. Os Fundos DI, que investem em títulos públicos e privados de taxa pós-fixada foram os mais atingidos. Quanto maior a posição de títulos públicos do fundo, maior o impacto.
Os fundos DI Crédito Privado sofreram menos porque a parcela de títulos privados da carteira não foi atingida, não desta vez, e ajudou a amortecer a queda no valor dos títulos públicos.
Outro fator que explica a diferença é o prazo médio dos ativos da carteira do fundo. Quanto maior o prazo (necessário para pagar menos imposto de renda), maior o impacto.
Outras classes de fundos de renda fixa que investem em taxa prefixada ou índices de inflação, absorveram bem a estranha novidade.
Como evitar? Infelizmente a vida do investidor ficou mais complicada. A melhor forma de reduzir o risco de oscilação de preços sobre os recursos da reserva financeira é investir em títulos de menor prazo. Infelizmente, o letra mais curta que o Tesouro Direto oferece vence em 2025.
Depósitos bancários, como o CDB, LCI e LCA, não foram impactados. Como pertencem a um único investidor, não são marcados a mercado, como como os produtos oferecidos mediante oferta pública (fundos de investimento e planos previdenciários), são contabilizados nas condições de compra.
Entretanto, expõem o investidor ao risco de liquidez (quando exige carência) e risco de crédito (com garantia do FGC). Sujeitos ao imposto de renda (no caso do CDB) e ao spread dos bancos, que definem o percentual do CDI conforme o montante de recursos do cliente.
Os investidores mais conservadores dirão, com alguma razão, que preferem deixar o dinheiro na poupança apesar da menor rentabilidade.
Fonte! Chasque (post) da planejadora financeira Márcia Dessen, publicada no Jornal do Comércio de Porto Alegre (RS), na coluna "Opinião Econômica", na edição do dia 26 de outubro de 2020.
Os títulos públicos, transacionados por intermédio do Tesouro
Direto, são as aplicações mais seguras e baratas entre as alternativas
disponíveis no mercado.
A maioria das instituições financeiras deixou de cobrar taxas,
restando ao investidor pagar somente a taxa de custódia de 0,25% ao ano,
cobrada pela B3.
Desde 1º/8/2020 o título Tesouro Selic é isento dessa taxa até o
valor de R$ 10 mil. Ela passou a ser cobrada somente sobre o valor
excedente.
Exemplificando, uma aplicação de R$ 5.000 ou R$ 10 mil não paga
nada. Uma aplicação de R$ 20 mil, que antes pagava R$ 50/ano, pagará R$
25, pois a taxa de 0,25% incide somente sobre R$ 10 mil. Equivale a
dizer que a taxa sobre o montante será de 0,125% (R$ 25 ÷ R$ 20 mil).
Um saldo de R$ 50 mil pagará R$ 100/ano, equivalente a uma taxa de
custódia de 0,20% ao ano sobre o saldo total (R$ 100 ÷ R$ 50 mil).
Atenção: a taxa de custódia de 0,25% ao ano continua sendo cobrada
nas aplicações em outros títulos, como o Tesouro Prefixado e o Tesouro
IPCA, qualquer que seja o valor.
Se compararmos a rentabilidade da poupança (70% da Selic, isenta de
IR) com a do Tesouro Selic (100% da Selic, sujeito a IR), a poupança
perde nas operações de pequeno valor, mesmo que o saque seja feito antes
de seis meses.
Supondo a maior alíquota de IR (22,5%), enquanto a taxa Selic
estiver no patamar de 2% ao ano, a rentabilidade líquida do investidor
que mantém saldo de até R$ 10 mil será melhor no Tesouro Selic, 1,55% ao
ano, ante 1,40% na poupança.
Um saldo de R$ 50 mil ganhará na poupança 1,40% ao ano e
praticamente empata com o Tesouro Selic com remuneração líquida de
1,395% após pagamento de taxa (0,20%) e IR de 22,5%.
Para aplicações mais elevadas, sujeitas ao pagamento da taxa cheia
de 0,25% ao ano, e se considerarmos a menor alíquota de IR (15%) nas
operações de prazo superior a dois anos, o Tesouro Selic ganha, com
ligeira vantagem sobre a poupança.
Para investir a reserva financeira, recursos que devem permanecer
disponíveis para resgate a qualquer momento, sem o risco de perda no
saque ou resgate antecipado, são as melhores alternativas.
No quesito liquidez, Tesouro Selic leva vantagem porque remunera
todos os dias decorridos na operação, diferentemente da poupança, cujo
rendimento é creditado somente no dia do aniversário da conta. Significa
dizer que, para ganhar o rendimento integral, o investidor deve
realizar saques mensais, programados conforme a data da conta. Pode ter
duas ou três contas para criar uma agenda de saques sem sacrificar parte
dos rendimentos.
A hipótese de risco de perda com a marcação a mercado desse título é
perto de zero. A única hipótese de isso acontecer seria o governo
aumentar a rentabilidade desse título para 110% da taxa Selic, por
exemplo. O estoque, emitido a 100% da taxa Selic, perderia valor.
Nunca aconteceu, e creio ser pouco provável que aconteça. O governo
muda a taxa Selic, mas não o percentual dessa taxa creditada aos
credores.
Enquanto milhares de pessoas investem no Tesouro Direto, milhões
preferem a poupança. A principal razão para permanecer na poupança
parece ser falta de conhecimento, de informação.
Abrir uma conta em uma corretora parece ser uma barreira. Entender
determinados conceitos, como "marcação a mercado", por exemplo, foge do
alcance da maioria das pessoas que querem apenas "guardar" o seu
dinheiro em um lugar que consideram seguro. A motivação não é
rentabilidade, mas segurança.
Fonte! Chasque (coluna) da Planejadora Financeira Márcia Dessen, publicado nas páginas do Jornal do Comércio de Porto Alegre (RS), na edição do dia 31 de agosto de 2020.